
Votre cabinet prépare des prévisionnels, examine les marges et accompagne des décisions de trésorerie. Sur votre site, tout cela tient peut-être dans une rubrique « Conseil aux entreprises ». Un dirigeant qui la découvre comprend-il ce que vous pouvez faire pour lui ?
Pour présenter vos missions de conseil sur votre site, partez d’une situation précise, puis expliquez les travaux, les documents remis et le rôle de chacun. Nous allons le faire pour une mission de pilotage de trésorerie, avec un avant/après et une page complète à adapter à votre cabinet.
Choisissez une mission que vous savez déjà décrire
Le développement du conseil occupe une place dans les débats de la profession. Un article récent de Compta Online souligne notamment la difficulté à formaliser les offres et à expliquer leur valeur. Le sujet se retrouve ensuite sur le site : que peut lire un dirigeant avant d’appeler ? Lire l’analyse de Compta Online.
Choisissez une mission que votre équipe est prête à assurer. Reprenez une proposition et un livrable représentatifs, pour préparer les informations à publier sans exposer un dossier client. Faites préciser ces six points à l’associé ou au responsable qui la réalise.
| Question à poser au cabinet | Réponse attendue pour préparer la page |
|---|---|
| Dans quelle situation le dirigeant vous sollicite-t-il ? | Un besoin concret : anticiper les règlements, préparer un investissement, comprendre un écart de marge |
| Quelles entreprises accompagnez-vous sur cette mission ? | Des conditions utiles : activité, organisation, données disponibles, niveau de complexité |
| Quels travaux prenez-vous en charge ? | Les étapes et les analyses réellement prévues |
| Que reçoit le dirigeant ? | Les documents remis et les explications qui les accompagnent |
| Que doit-il préparer ou mettre à jour ? | Les informations, les validations et le travail qui restent à sa charge |
| Comment commence-t-on ? | Le premier échange, l’étude du besoin et la proposition écrite |
Si ces réponses restent floues au sein de l’équipe, la rédaction demandera d’abord un échange. Un intitulé comme « accompagnement stratégique » ne règle pas ce qui n’a pas encore été défini.
Le choix des dossiers que vous souhaitez accueillir relève d’un travail plus large. Notre guide pour attirer des clients adaptés à votre cabinet aide à le préparer. Ici, nous nous concentrons sur la page qui décrit une mission précise.
D’un texte vague à une première explication utile
Les deux versions suivantes sont entièrement fictives. Elles décrivent la même offre de pilotage de trésorerie. L’avant/après porte sur la rédaction ; aucun taux de conversion n’a été mesuré.
Avant : une promesse générale
Partenaire de votre réussite, notre cabinet vous accompagne dans le pilotage de votre activité. Nous mettons notre expertise au service de votre performance avec des solutions personnalisées.
Bouton envisagé : En savoir plus
Après : un besoin et des travaux
Vos clients règlent plus tard que vos fournisseurs ? Nous préparons avec vous un prévisionnel de trésorerie, puis examinons chaque mois les écarts et les échéances à venir.
Bouton envisagé : Présenter mon besoin de trésorerie
La seconde version donne un point de départ à la discussion. Le lecteur peut reconnaître un problème, identifier un document et comprendre qu’un échange est prévu. Il reste à préciser à qui s’adresse l’offre et comment elle se déroule. C’est le rôle du reste de la page.
Un même travail vaut pour une mission d’analyse de marge ou de direction financière externalisée. Choisissez la situation et les travaux correspondants, au lieu de remplacer seulement le nom du service dans un texte identique.
Une page Pilotage de trésorerie entièrement rédigée
Tout ce qui figure dans cet encart est fictif, notamment les conditions de l’offre et la fréquence des rendez-vous. Ce modèle est destiné à un cabinet qui assure réellement la mission décrite. Il doit être adapté et validé avant publication.
Début de la page d’exemple
Pilotage de trésorerie pour les PME de services
Anticiper vos règlements et préparer les décisions à venir.
Votre entreprise réalise du chiffre d’affaires, mais les dates de paiement ne coïncident pas toujours avec les salaires, les fournisseurs et les autres échéances. Nous vous accompagnons pour préparer un prévisionnel de trésorerie et comprendre ce qui peut modifier votre solde disponible.
À qui s’adresse cette mission ?
Aux dirigeants de PME de services qui souhaitent suivre leurs encaissements et leurs décaissements, préparer une dépense importante ou examiner un besoin de financement. Nous vérifions d’abord que les données disponibles permettent de construire un suivi exploitable.
Ce que nous préparons avec vous
- Un état des échéances connues et des hypothèses d’encaissement.
- Un prévisionnel mensuel sur six mois, actualisé lors du suivi.
- Un scénario complémentaire pour examiner un retard de règlement ou une dépense envisagée.
- Une synthèse des points à vérifier et des décisions à préparer.
Comment se déroule le suivi ?
Nous commençons par un rendez-vous de cadrage avec le dirigeant et la personne qui suit les règlements dans l’entreprise. Nous définissons les données à transmettre et les hypothèses à retenir. Ensuite, un rendez-vous mensuel permet de commenter les écarts entre les prévisions et les flux constatés, puis de mettre à jour les mois à venir.
Le responsable de mission du cabinet coordonne ce suivi. Son nom et ses coordonnées sont communiqués dans la proposition.
Vous recevez le prévisionnel actualisé et une synthèse des points examinés après chaque rendez-vous, par le canal convenu au démarrage.
Ce que votre entreprise prépare
Vous transmettez les échéances clients et fournisseurs, les soldes bancaires, les dépenses prévues et les informations qui peuvent modifier les paiements. Vous nous signalez les retards, les nouveaux engagements et les changements dans l’activité. Nous convenons ensemble des dates et du canal de transmission.
Les limites de l’accompagnement
Le prévisionnel dépend des informations disponibles et des hypothèses retenues. Il doit être actualisé lorsque la situation évolue. La mission ne comprend pas l’exécution des paiements ni une garantie d’obtention de financement. Les décisions et les règlements restent à la charge du dirigeant.
Présenter mon besoin de trésorerie
Décrivez votre activité, ce que vous souhaitez anticiper et la façon dont vous suivez vos règlements aujourd’hui. Un premier échange permettra de préciser le besoin. Nous vous remettrons ensuite une proposition écrite indiquant les travaux, les responsabilités, la fréquence du suivi et les honoraires, avant tout démarrage.
Fin de la page d’exemple
« Présenter mon besoin de trésorerie » est l’intitulé à reprendre sur le bouton de votre vraie page. Il reste ici du texte pour ne pas envoyer les lecteurs de Mizan vers une fausse demande de mission comptable.
La page publique doit correspondre à une offre que le cabinet peut tenir. L’article 152 du décret encadre la communication professionnelle : information utile, exacte et mesurée, sans élément comparatif. Un contrat écrit définit ensuite la mission et les obligations de chacun ; il peut prendre la forme d’une lettre de mission. Les honoraires et leurs modalités sont convenus par écrit avant le début des travaux. Article 152 · Article 151 · Article 24 de l’ordonnance de 1945.
Pour décider comment présenter le chiffrage, utilisez notre guide sur les honoraires et les conditions d’une mission sur le site du cabinet.
Montrez un extrait du document, avec sa lecture
Le mot « prévisionnel » peut rester abstrait. Un extrait permet d’expliquer ce que le dirigeant pourra regarder avec son interlocuteur. Il faut alors montrer les hypothèses et l’usage du document, au-delà de ses colonnes de chiffres.
Voici un extrait entièrement fictif de trois mois, sans lien avec un client. La trésorerie de départ est de 8 000 €. Les flux sont placés au mois prévu de règlement ; les montants d’opérations soumises à TVA sont TTC. Les décaissements regroupent ici toutes les sorties prévues, y compris les échéances fiscales et sociales applicables. Aucun nouveau financement n’est ajouté.
| Dans l’extrait fictif | Mois 1 | Mois 2 | Mois 3 |
|---|---|---|---|
| Trésorerie au début du mois | 8 000 € | 4 000 € | −3 000 € |
| Encaissements prévus | 28 000 € | 31 000 € | 42 000 € |
| Décaissements prévus | 32 000 € | 38 000 € | 34 000 € |
| Solde prévisionnel en fin de mois | 4 000 € | −3 000 € | 5 000 € |
La lecture qui peut accompagner le tableau : « Le scénario fait apparaître un solde négatif à la fin du deuxième mois. Examinons les dates de règlement prévues et les solutions possibles avant cette échéance. Le solde positif du troisième mois ne résout pas, à lui seul, ce passage. »
Si 5 000 € d’encaissements glissent du deuxième au troisième mois, les soldes deviennent −8 000 € au deuxième mois, puis 5 000 € au troisième, en conservant les autres hypothèses. Cette variation montre pourquoi on discute des délais de règlement. Un solde calculé en fin de mois peut aussi masquer un creux plus tôt dans le mois.
Ces trois mois sont un extrait de lecture. L’horizon de six mois dans la page fictive est un choix d’exemple à adapter au besoin. Bpifrance Création présente notamment un plan mensuel généralement établi sur douze mois, avec les flux à leur date de paiement et des hypothèses à examiner. Le plan de trésorerie selon Bpifrance Création.
Sur la page du cabinet, l’extrait doit rester clairement identifié comme fictif. Faites valider son calcul et sa présentation par la personne qui réalise la mission. N’en faites pas un résultat obtenu auprès d’une entreprise.
Trois pages réelles, trois informations à repérer
Nous avons consulté ces pages publiques le 13 novembre 2026. Le tableau porte sur leur contenu visible ; nous ne disposons pas de leurs résultats commerciaux.
| Page consultée | Information observée | Question à poser à votre propre page |
|---|---|---|
| La Compagnie des Comptes, Pilotage et conseil | Les documents remis et les échanges avec l’expert-comptable sont présentés dans la même section | Le lecteur distingue-t-il ce qu’il reçoit et les rendez-vous prévus ? |
| Nodéor Conseil, Offres | La formule Pilotage ajoute au socle comptable un budget opérationnel et un tableau personnalisé qui est produit puis présenté | Comprend-on ce que cette mission ajoute à la comptabilité courante ? |
| In Extenso, Pilotage de la performance | La page s’adresse aux PME et ETI ayant des filiales internationales, puis décrit le reporting et sa connexion aux comptabilités locales | Le dirigeant peut-il reconnaître sa situation avant de lire votre méthode ? |
La Compagnie des Comptes : relier livrables, échanges et contact
Sur la page, les tableaux de bord commentés, le budget de trésorerie et les dossiers de financement donnent un contenu à la mission. La liste prévoit aussi un rendez-vous avec un expert-comptable. Le bouton qui suit mène à la page Contact. Voici les trois zones à observer. Consulter la page réelle.
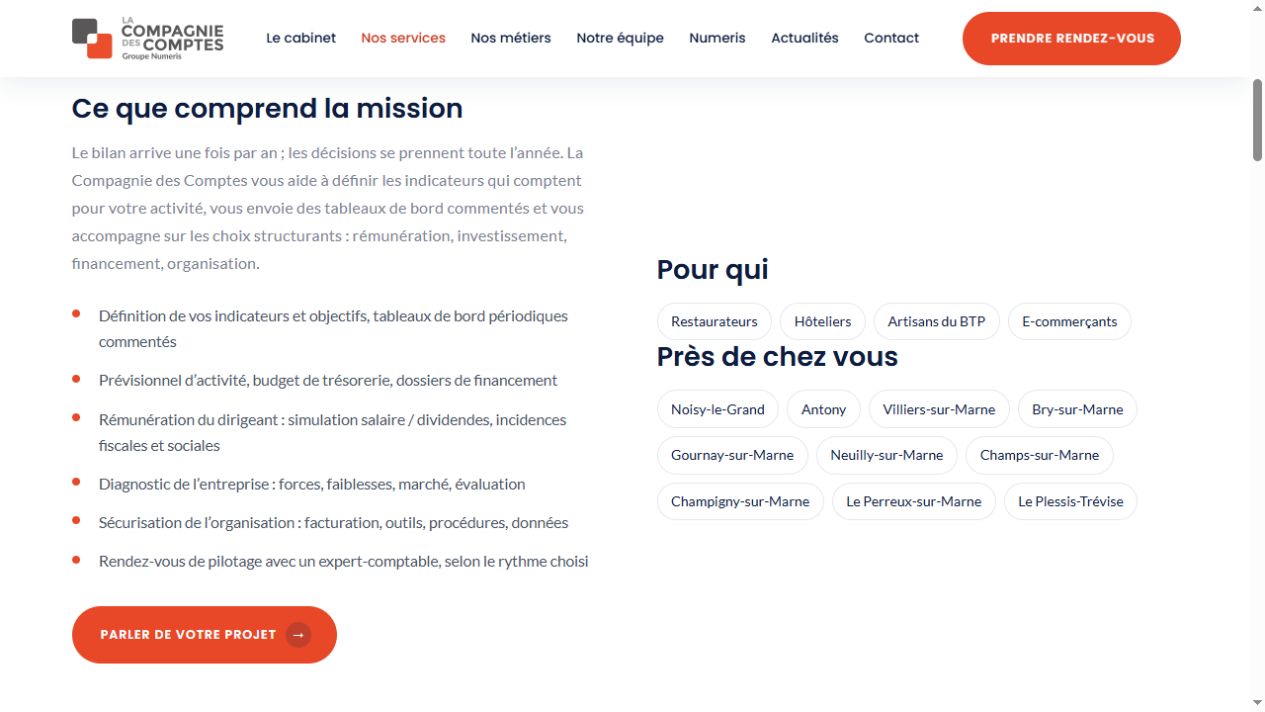
Dans la FAQ, les indicateurs sont annoncés chaque mois ou chaque trimestre. Le rythme des rendez-vous reste à convenir : fréquence d’envoi et fréquence des échanges sont deux informations différentes. Nous n’avons envoyé aucun formulaire ni mesuré de résultat commercial.
À reprendre sur votre page : nommez le document reçu, puis indiquez comment il sera commenté. Dans notre modèle, la phrase sur la remise du prévisionnel et de la synthèse après chaque rendez-vous précise cette articulation. Faites-la correspondre à votre fonctionnement réel.
Il n’est pas nécessaire de reprendre la structure de ces cabinets. Choisissez ce qui demande une explication dans votre offre : le public, le document remis, les échanges ou le partage du travail.
Reliez la page au reste de votre site
La page doit être accessible depuis la rubrique des missions. Vous pouvez aussi faire découvrir cette mission depuis la page d’accueil, avec une phrase qui nomme le besoin et un lien vers son détail.
Un article consacré à une question de trésorerie pourra y conduire quand cette mission apporte une suite pertinente au lecteur. Gardez une seule page de référence pour la même offre. Multiplier des pages presque identiques autour de « conseil », « accompagnement » et « pilotage » rend leur rôle plus difficile à comprendre.
Au moment du contact, rappelez le nom de la mission et demandez les informations utiles à ce premier échange. Si le cabinet réalise aussi la tenue comptable, précisez quand ce préalable est nécessaire à l’accompagnement proposé. Le lecteur doit pouvoir le savoir avant d’envoyer sa demande.
Faites relire la page avant de la mettre en ligne
Présentez la page à une personne qui ne prépare pas cette mission au quotidien. Demandez-lui de retrouver, sans explication orale :
- la situation dans laquelle elle pourrait contacter le cabinet ;
- les travaux et les documents qu’elle recevrait ;
- les informations et les décisions qui resteraient à sa charge ;
- le rythme des échanges et l’interlocuteur prévu ;
- la prochaine étape après l’envoi de sa demande.
Notez les réponses absentes ou différentes de ce que l’équipe voulait dire. Faites ensuite valider les engagements par le responsable de la mission.
Après publication, gardez une trace des demandes qui citent cette offre et des questions qui reviennent avant la proposition. Ces échanges peuvent révéler un passage à préciser. Quelques contacts ne suffisent pas à attribuer une évolution commerciale au texte de la page.
Chez Mizan Studio, ce travail commence par les missions et le fonctionnement de votre équipe. Les textes, la mise en page et le parcours de contact se construisent ensuite autour de ces informations. C’est l’un des sujets que nous pouvons préparer dans un projet de création de site internet pour expert-comptable.
Questions fréquentes
Les réponses avant de vous lancer.
01Faut-il une page pour chaque mission de conseil du cabinet ?
Une page distincte est utile quand le besoin, les travaux et les questions du dirigeant demandent une explication propre. Plusieurs prestations proches peuvent rester réunies si le lecteur comprend clairement ce qu’il peut confier au cabinet.
02Peut-on utiliser le texte de la page fictive ?
Oui, comme base de rédaction. Adaptez le public, les livrables, les fréquences, les responsabilités et les exclusions à ce que votre cabinet peut effectivement proposer. Les conditions de l’exemple sont fictives et doivent être validées avant toute reprise.
03Comment montrer un livrable sans publier un dossier client ?
Vous pouvez construire un extrait entièrement fictif et le signaler au plus près du document. Présentez aussi les hypothèses et les limites de lecture. Il ne doit pas être présenté comme un résultat obtenu pour un client.
04Faut-il afficher le prix de cette mission de conseil ?
Si vous pouvez donner un montant avec des conditions compréhensibles, vous pouvez le présenter. Lorsque le chiffrage dépend d’une étude du dossier, expliquez les critères et les étapes du devis. Les honoraires et leurs modalités sont convenus par écrit avec le client avant la mission.