
Un dirigeant ouvre la page de votre cabinet. Il veut savoir si vous pouvez l’accompagner et si le budget entre dans ses possibilités. Un montant seul ne lui dit pas ce qu’il achète. Un bouton « Demander un devis » sans explication le laisse avec la même question.
Notre conseil : affichez vos honoraires quand vous pouvez expliquer ce qu’ils couvrent. Si chaque dossier demande une étude, gardez le devis et détaillez sa préparation. Un prix de départ qui ne correspond presque jamais aux missions signées risque surtout de créer un malentendu. Voici trois façons de présenter vos offres et une page complète, fictive, pour passer à la rédaction.
Quel format choisir pour chaque mission ?
Commencez par une offre réelle du cabinet. Regardez les derniers devis correspondants. Qu’est-ce qui explique les écarts de prix ? Le volume de pièces, le travail laissé au client, les salariés, la reprise de l’historique, le rythme du conseil ? La réponse aide à choisir ce que vous pouvez publier.
Pour une offre de conseil, notre exemple de page de mission détaille les travaux, les documents remis et le rôle de chacun.
| Votre situation | Présentation à examiner | Information à mettre près du prix |
|---|---|---|
| La prestation et ses limites sont définies avant l’échange | Prix fixe ou prix de départ avec conditions précises | Travaux inclus, profil concerné, limites et frais séparés |
| Des dossiers comparables entrent dans une plage que vous savez expliquer | Fourchette fondée sur vos propres devis | Hypothèses de la plage et facteurs qui font évoluer le montant |
| La mission demande un diagnostic ou un périmètre construit avec le client | Devis expliqué | Éléments étudiés, étapes de la proposition et contenu du devis |
La réflexion sur les clients que vous voulez accueillir se prépare en amont. Notre guide pour attirer des demandes adaptées au cabinet aide à préciser cette cible.
Les règles à garder près du prix
Les honoraires sont convenus librement avec le client en tenant compte du travail à réaliser et de la difficulté du dossier. Leur montant et leurs modalités doivent être fixés par écrit avant la mission. Le contenu du site doit donc rester cohérent avec la proposition adressée au client. Article 158 du décret sur l’expertise comptable · Article 24 de l’ordonnance de 1945
La communication du cabinet doit rester exacte et mesurée. L’article 152 interdit les contenus susceptibles d’induire en erreur et les éléments comparatifs. Présentez ce que votre offre comprend, avec des conditions que le cabinet peut réellement appliquer. Faites valider la page par l’associé responsable avant sa mise en ligne. Article 152 du décret
Dès qu’un prix est mentionné en ligne, son affichage doit permettre de comprendre les taxes et frais applicables. Pour une offre destinée aux entreprises, précisez explicitement HT ou TTC et la périodicité. Si la page s’adresse à des consommateurs, prévoyez l’information en TTC et les frais avant le contrat. Lorsque le prix dépend d’une étude, expliquez son calcul ou les éléments nécessaires au devis. Article 19 de la LCEN · Information sur les prix selon la DGCCRF · Prix des prestations variables pour les consommateurs
Trois pages réelles à regarder
Les captures suivantes ont été réalisées le 12 novembre 2026 sur les pages publiques de Dougs, Nexco et Numbr. Les cadres numérotés sont nos annotations ; le contenu des captures est conservé. Il s’agit d’observer une présentation, sans classer les cabinets ni mesurer leurs résultats commerciaux. Aucun formulaire n’a été envoyé.
Dougs : distinguer l’abonnement et les formalités annuelles
Dans le tableau des offres de sociétés, Dougs affiche des abonnements mensuels de départ. Plus bas, une ligne sépare les formalités juridiques annuelles : 300 € HT dans le pack Liberté, frais de greffe inclus, contre une inclusion dans les deux autres packs. Le bilan et la liasse fiscale figurent sur une autre ligne, incluse dans les trois formules. Il faut donc nommer exactement le travail annuel dont on parle. Consulter la page Dougs.
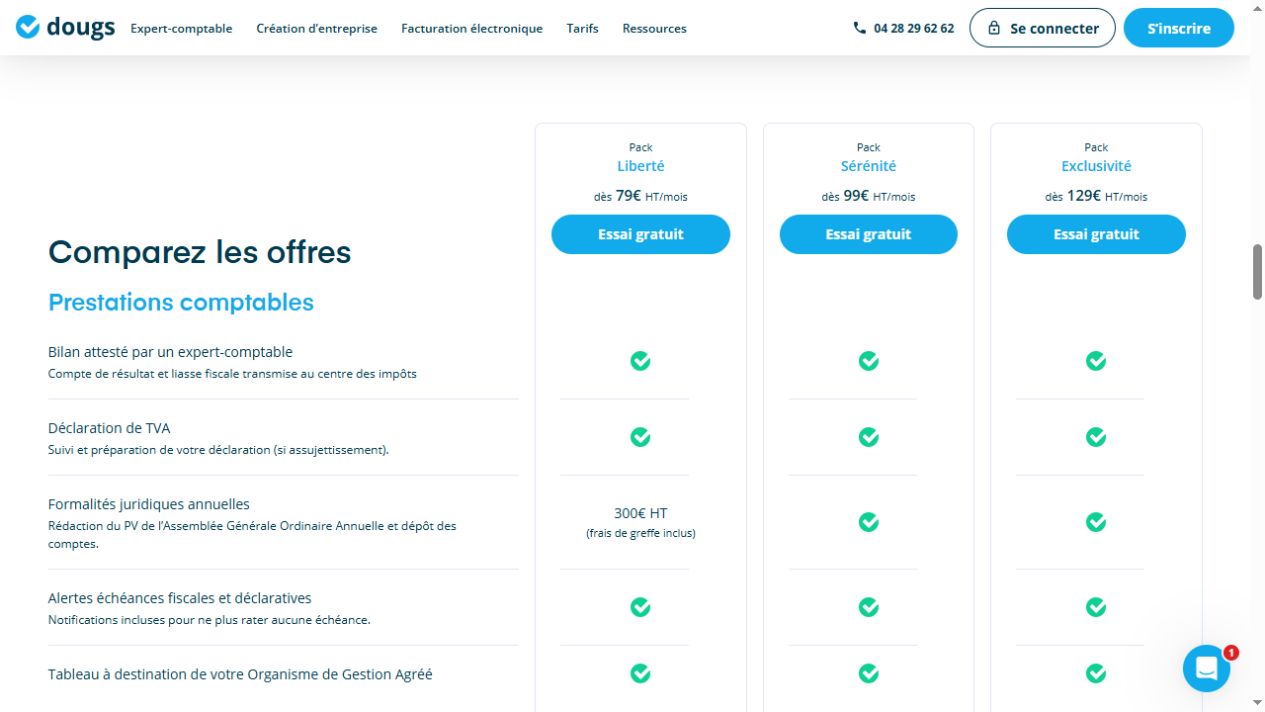
À reprendre sur votre site : rapprochez le montant récurrent des frais annuels. Si votre carte d’offre est séparée du tableau détaillé, ajoutez-y une phrase qui renvoie au bon poste. Un visiteur doit pouvoir distinguer le bilan, les formalités juridiques et les autres missions.
Nexco : rattacher le prix à un profil précis
La carte SASU, EURL, SARL et SAS annonce un départ à 250 € HT par mois. Le profil est nommé avant le montant et les travaux inclus sont listés sous celui-ci, notamment la tenue, la TVA, le bilan et la liasse fiscale. Ailleurs sur la page, Nexco indique un engagement annuel avec facturation mensuelle et un tarif définitif après étude du dossier lors d’un rendez-vous de 15 à 30 minutes. Consulter la page Nexco.
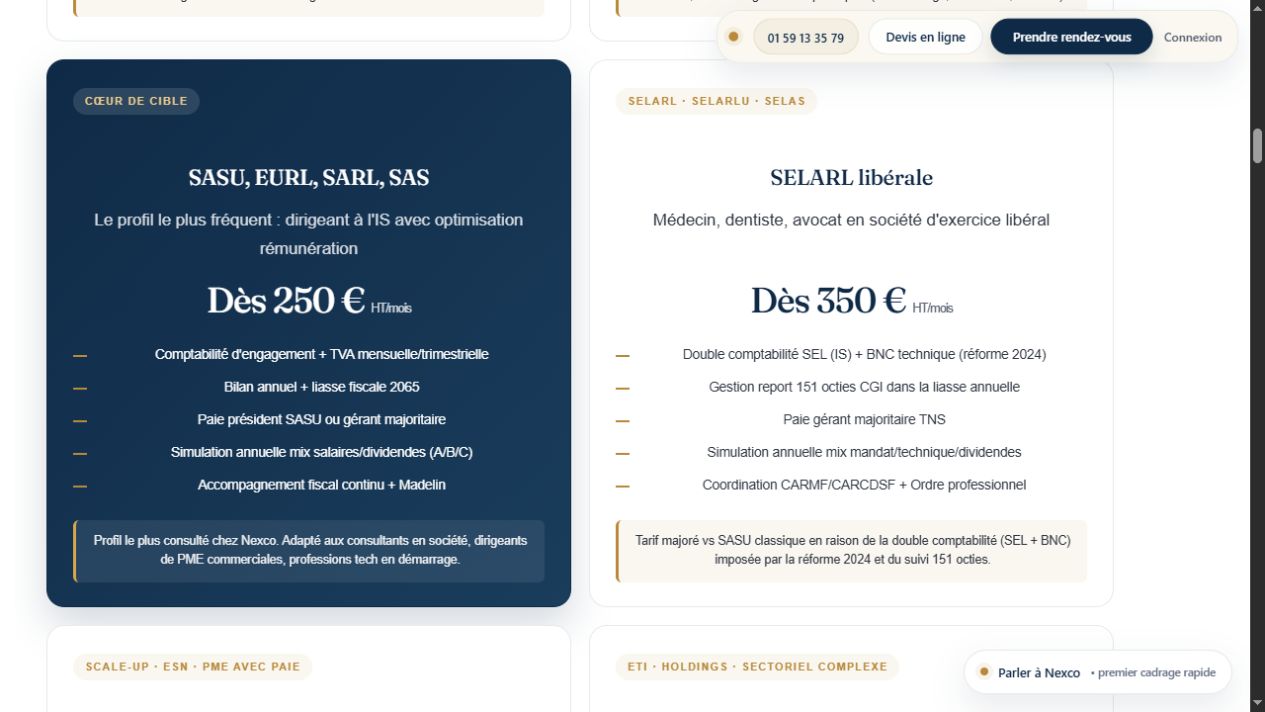
À reprendre sur votre site : placez le type de client, le montant et les travaux inclus dans un même bloc. Ajoutez aussi les conditions d’engagement près de cette offre pour éviter un aller-retour dans la page. Les prix relevés ici sont ceux du cabinet observé, pas des moyennes du marché.
Numbr : expliquer le devis avant de demander les coordonnées
Numbr ne donne pas de prix d’appel dans le premier écran de sa page Devis. Le texte explique que le chiffrage dépend de l’activité, des volumes et des missions confiées. Le formulaire visible demande le nom, le prénom, l’e-mail, le téléphone et laisse une zone libre pour décrire le projet et un créneau de rappel. Il sert d’abord à organiser l’échange : ce premier écran ne demande pas de volumes chiffrés dans des champs dédiés. Consulter la page Numbr.
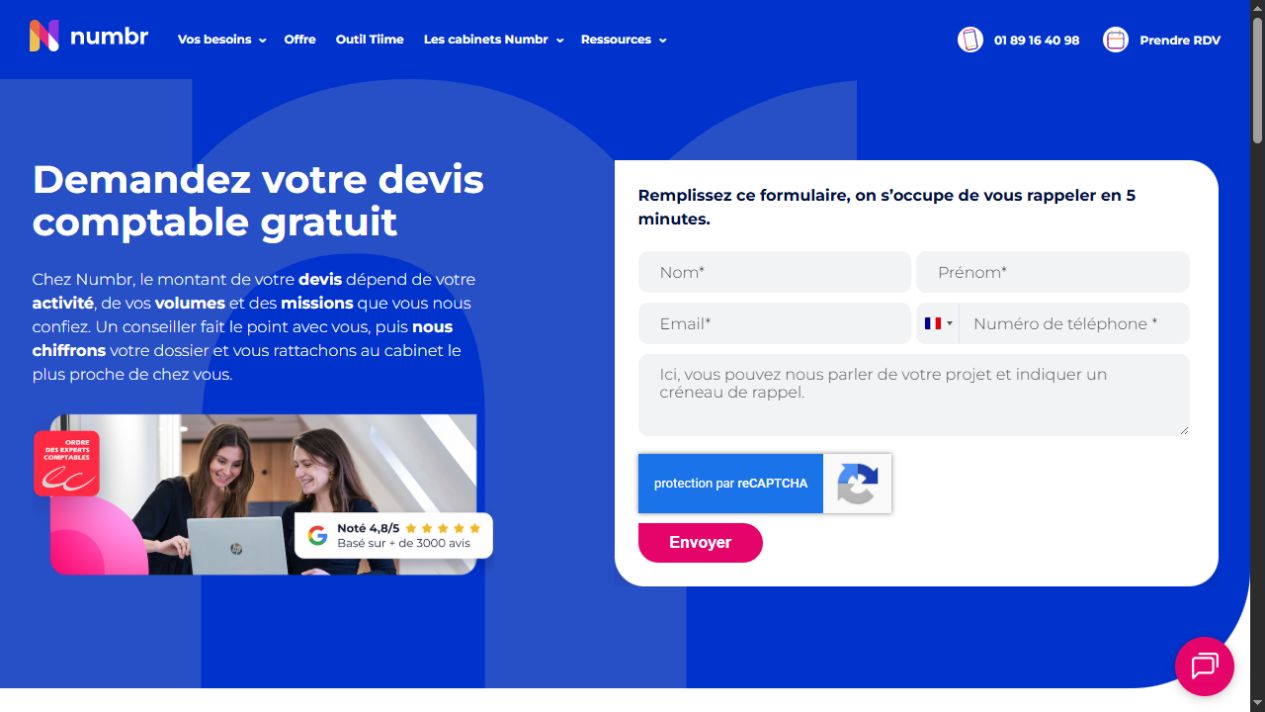
À reprendre sur votre site : choisissez entre une prise de contact courte et une demande plus détaillée. Pour préparer directement un chiffrage, demandez les quelques données qui changent vraiment votre estimation. Pour un rappel, expliquez ce que vous chercherez à comprendre pendant l’échange. Notre étude sur les parcours de contact des cabinets complète ces contrôles jusqu’à la confirmation du formulaire.
Trois modèles de présentation à copier
Ces trames s’adressent à une clientèle professionnelle. Remplacez les crochets par les conditions validées dans votre cabinet. La page entièrement rédigée qui suit montre comment les rendre concrètes.
Modèle 1. Un prix de départ avec ses conditions
[Mission], à partir de [montant] € HT par mois
Pour [profil et volume]. Comprend [travaux], avec [tâches confiées au client]. [Travaux annuels] : [inclus ou montant séparé]. Démarrage : [montant]. Le devis évolue selon [critères].
Gardez les conditions dans le même bloc que le montant, y compris sur téléphone.
Modèle 2. Une fourchette qui aide à se situer
[Mission], de [montant bas] à [montant haut] € HT par mois
Pour [profil et hypothèses]. Comprend [travaux et fréquence des échanges]. Le montant dépend de [critères]. [Frais annuels et ponctuels] sont [inclus ou chiffrés séparément]. En dehors de ces conditions, nous étudions votre dossier avant de le chiffrer.
Construisez la fourchette à partir de vos dossiers. Une plage trop large pour aider le lecteur à se situer demande à être précisée.
Modèle 3. Un devis dont on comprend la préparation
[Mission], sur devis après un premier échange
Indiquez [informations utiles]. Nous étudions [besoin et organisation], puis vous remettons une proposition précisant [livrables], [rythme d’intervention] et les honoraires. Le travail commence après validation écrite des conditions de la mission.
Ajoutez un délai de réponse seulement si votre équipe peut le tenir.
Chez Mizan, ce travail part des offres et des questions réellement reçues par votre équipe. Nous pouvons ensuite cadrer leur présentation dans les textes, les blocs de prix et le parcours vers le devis. Retrouvez notre accompagnement en création de site internet pour expert-comptable.
Une page Honoraires complète pour un cabinet fictif
L’offre, les conditions et les montants qui suivent sont entièrement fictifs. Ce texte illustre une page destinée à des entreprises, sans représenter un tarif conseillé ni une moyenne du marché. Adaptez l’ensemble à vos missions et à votre lettre de mission avant de le reprendre.
Début de la page d’exemple
Nos honoraires pour votre SASU de services
Vous exercez une activité de services en France, sans salarié ? Notre formule concerne une SASU soumise à l’IS, avec un compte bancaire professionnel et jusqu’à 30 factures d’achat et de vente par mois au total. Elle suppose une activité sans stock ni opération internationale, avec des justificatifs transmis chaque mois.
La comptabilité courante : 150 € HT par mois
Nous assurons la tenue courante, les rapprochements bancaires et les déclarations de TVA prévues dans votre lettre de mission. Les échanges liés à ces travaux sont inclus.
De votre côté, vous établissez vos factures de vente, déposez les justificatifs chaque mois et précisez les opérations qui nécessitent une explication.
Les travaux annuels : 300 € HT supplémentaires par an
Ce montant couvre l’établissement des comptes annuels, la liasse fiscale et un rendez-vous pour examiner les comptes. Ces travaux s’ajoutent aux douze mensualités.
Le démarrage : 240 € HT, une seule fois
Ce poste comprend le paramétrage du dossier et la reprise des soldes d’ouverture validés. La correction d’exercices antérieurs nécessite une proposition distincte.
Votre budget pour un exercice de douze mois
Pour cette offre, l’engagement porte sur douze mois. La comptabilité courante est facturée mensuellement ; les travaux annuels, à leur réalisation ; le démarrage, à l’ouverture du dossier.
- Douze mensualités : 150 × 12 = 1 800 € HT.
- Travaux annuels : 300 € HT.
- Mise en place : 240 € HT.
- Total pour ce premier exercice et sa clôture : 2 340 € HT.
Ce total couvre douze mois de comptabilité et les travaux de clôture correspondants, mise en place comprise. La facturation suit les échéances indiquées plus haut ; les travaux annuels peuvent être réalisés après la fin de l’exercice.
L’exercice suivant représente 2 100 € HT si les travaux et les tarifs restent identiques. Les frais de démarrage ne sont pas refacturés. La suite de l’accompagnement et ses conditions sont convenues par écrit avant renouvellement.
Ce qui nécessite une proposition séparée
La paie, les formalités juridiques annuelles, les déclarations personnelles du dirigeant et l’assistance à un contrôle ne sont pas comprises. Aucun de ces travaux n’est engagé sans proposition acceptée. Si votre activité change ou dépasse les conditions de la formule, nous convenons avec vous d’une adaptation avant de modifier la mission et ses honoraires.
Décrire mon dossier au cabinet
Dans votre demande, indiquez votre activité, votre volume mensuel de factures, vos outils et votre date de clôture. Nous échangeons pour vérifier que cette formule correspond à votre situation, puis vous recevez une proposition écrite. Les travaux commencent après accord sur la lettre de mission.
Fin de la page d’exemple
Le bouton de la vraie page pourra reprendre « Décrire mon dossier » et conduire à votre formulaire. Il reste ici un intitulé à copier, pour ne pas envoyer les lecteurs de Mizan vers une fausse demande de mission comptable.
Le contrôle à faire avec un associé : peut-il retrouver les 2 340 € HT sans vous poser de question ? Le prix de 150 € par mois ne représente pas, à lui seul, toutes les dépenses de la première année. Et les 300 € de travaux annuels ne doivent jamais être additionnés si votre abonnement les inclut déjà.
La checklist avant de publier votre page
- Le visiteur reconnaît la mission et le type de dossier concernés.
- Le montant indique la périodicité et le traitement des taxes.
- Les conditions du prix de départ ou de la fourchette sont visibles près du montant.
- Les travaux mensuels, les travaux annuels et les frais de démarrage sont identifiables.
- La répartition du travail entre le client et le cabinet est compréhensible.
- Le traitement d’un besoin hors périmètre est expliqué.
- Le bouton mène à un formulaire adapté à cette mission et la confirmation précise la suite.
- Une personne est chargée de mettre la page à jour lorsque l’offre évolue.
Pour une seule offre, ce bloc peut rester sur sa page de mission. Une page « Honoraires » devient pertinente si elle aide à parcourir plusieurs offres sans perdre leurs conditions. Reliez-la aux missions concernées et gardez un accès simple depuis la page d’accueil du cabinet.
Regardez ensuite les demandes reçues
Avant la modification, relevez les questions récurrentes et le nombre de demandes adaptées au cabinet. Reprenez les mêmes critères après publication, sur des périodes comparables. Si les demandes sont rares, poursuivez l’observation au lieu de conclure sur quelques échanges.
| À relever | Ce que vous notez |
|---|---|
| Demandes reçues depuis la page | Le nombre et la mission demandée |
| Demandes dans votre cible | L’activité et le besoin correspondent-ils à ce que l’équipe peut prendre en charge ? |
| Incompréhensions sur le prix | Le visiteur a-t-il manqué un poste annuel, une condition ou une limite ? |
| Écart avec le devis | Le dossier sort-il des hypothèses affichées, ou la page a-t-elle besoin d’être précisée ? |
Une évolution peut aussi venir d’une campagne, de la saison ou d’un changement dans les demandes. Gardez ces éléments avec votre relevé pour interpréter ce qui s’est passé.
Questions fréquentes
Les réponses avant de vous lancer.
01Un expert-comptable peut-il afficher un prix de départ sur son site ?
Oui, si le prix et la prestation sont présentés clairement. Précisez le profil auquel il s’applique, les travaux inclus, la périodicité et ce qui peut faire évoluer le devis. Les honoraires de la mission sont ensuite convenus par écrit avec le client avant son exécution.
02Faut-il créer une page Tarifs distincte ?
Elle peut être utile si vous présentez plusieurs offres. Pour une seule mission, le repère de prix peut rester sur la page qui décrit cette mission. Dans les deux cas, le visiteur doit pouvoir consulter le périmètre et la suite du contact sans chercher ailleurs sur le site.
03Faut-il afficher les honoraires HT ou TTC ?
Pour une offre destinée aux entreprises, indiquez clairement si le montant est hors taxes ou toutes taxes comprises, ainsi que sa périodicité. Si vous vous adressez à des consommateurs, l’information sur le prix doit être présentée en TTC, avec les frais applicables avant le contrat.
04Peut-on garder des honoraires sur devis ?
Oui. Expliquez les éléments qui déterminent le prix, les informations nécessaires et le déroulement de la proposition. Le choix d’une présentation sur devis s’accompagne des obligations d’information adaptées au client et à la prestation.